Mercado Imobiliário do Interior: Resiliência, Juros e Tendências Segundo Secovi-SP e SindusCon-SP
A união entre Secovi-SP e SindusCon-SP revela que o interior paulista mantém demanda ativa, somando R$ 20 bilhões em VGV no semestre. Embora os lançamentos verticais tenham recuado 12% sob pressão da Selic a 13,50% e da reforma tributária, o segmento horizontal cresceu 44% puxado pelo MCMV, confirmando resiliência e estoque jovem à espera de estabilidade macroeconômica.
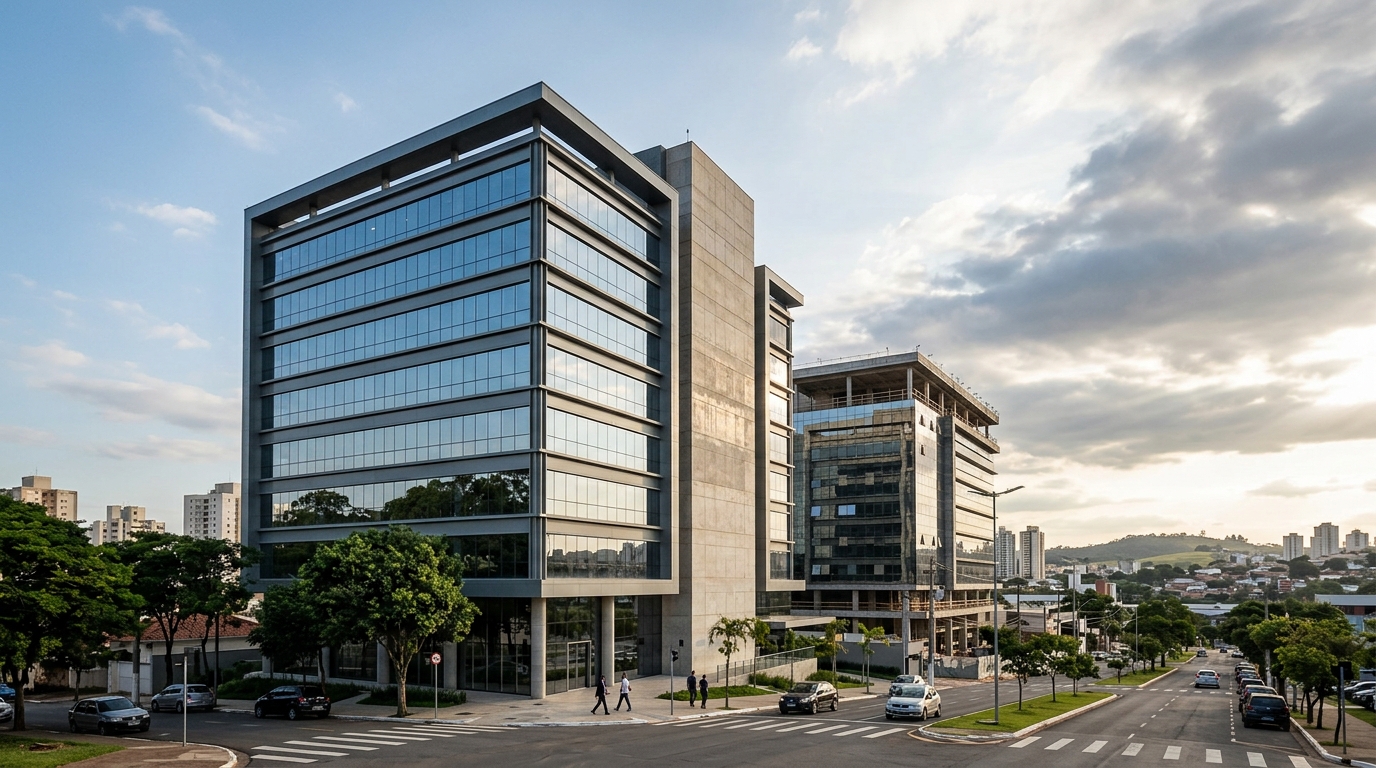
A união entre Secovi-SP e SindusCon-SP revela que o interior paulista mantém demanda ativa, somando R$ 20 bilhões em VGV no semestre. Embora os lançamentos verticais tenham recuado 12% sob pressão da Selic a 13,50% e da reforma tributária, o segmento horizontal cresceu 44% puxado pelo MCMV, confirmando resiliência e estoque jovem à espera de estabilidade macroeconômica.
O que é relevante sobre o panorama imobiliário do interior paulista
A integração inédita entre o Secovi-SP e o SindusCon-SP na pesquisa trimestral de mercado consolidou uma visão abrangente de 42 cidades do interior de São Paulo e da Baixada Santista. O levantamento unificou os indicadores históricos de lançamentos verticais com a nova base de dados de empreendimentos horizontais estruturada junto à Brain Inteligência Estratégica.
Mesmo diante de um ambiente macroeconômico desafiador, com a taxa Selic projetada em 13,50% para o fim do ano e sem expectativa de recuo próximo a 10% até 2026, a demanda imobiliária demonstrou forte sustentação. O setor opera atento às discussões sobre a reforma tributária e custos de produção, mantendo cautela no ritmo de novas apresentações ao mercado.
Critérios práticos para avaliar verticais e horizontais
No segmento vertical, os dados do primeiro semestre apontaram um recuo de 12% nos lançamentos, enquanto o volume de vendas caiu apenas 3%, alcançando um Valor Geral de Vendas (VGV) de aproximadamente R$ 20 bilhões frente a um Valor Geral de Lançamentos (VGL) entre R$ 15 bilhões e R$ 16 bilhões. O ticket médio vertical situou-se em R$ 637 mil, registrando redução da participação de unidades econômicas do programa Minha Casa, Minha Vida de 56% para 49%.
Em contraste com o padrão vertical, os lançamentos horizontais registraram crescimento expressivo de 44% no semestre, impulsionados pela expansão de unidades econômicas que passaram de 2.115 para 4.823 unidades. Esse movimento gerou um estoque qualificado e recente, no qual 90% das 5.939 unidades disponíveis foram lançadas nos últimos 30 meses.
A precificação por metro quadrado nos projetos horizontais reflete variações regionais marcantes, oscillando de R$ 9,1 mil em Presidente Prudente a R$ 11,7 mil na Baixada Santista. Paralelamente, o índice IGMI-R aponta valorização contínua de cerca de 12% ao ano nos preços dos imóveis, comprovando a capacidade de absorção dos reajustes pelo consumidor final.
Próximos passos para a decisão de projeto e posicionamento comercial
Para incorporadoras e construtoras com produtos prontos para lançamento, o momento exige validação precisa de produto e estratégia comercial assertiva. A comunicação visual clara, amparada por maquetes eletrônicas, plantas humanizadas e modelos fotorrealistas de archviz, torna-se essencial para evidenciar os diferenciais arquitetônicos e acelerar o ciclo de vendas antes da entrada de novas unidades no mercado.
A definição do mix de tipologias entre médio padrão e programas habitacionais deve considerar a dinâmica de cada praça do interior, otimizando custos e garantindo atratividade comercial frente à seletividade do crédito imobiliário.
Vamos visualizar seu projeto?
Conte o que você precisa apresentar e receba uma proposta para as entregas do seu projeto.
Vamos conversar